CMF alerta por 3 entidades que estarían estafando con "asesorías" para obtener créditos hipotecarios

CMF alerta por 3 entidades que estarían estafando con "asesorías" para obtener créditos hipotecarios

Según una investigación del regulador, se trata de plataformas que estarían estafando con supuestas asesorías y gestiones para obtener créditos hipotecarios.

Mediante un comunicado, explicaron que en medio de denuncias recibidas y otros antecedentes recabados por la Unidad de Investigación de la Comisión, se reveló que tales organizaciones exigen pagos anticipados como condición para acceder a los créditos que, en teoría, iban a ser otorgados por entidades fiscalizadas por la CMF.

Sin embargo, tras el pago adelantado, “la asesoría no se realiza, los créditos no son otorgados y los dineros entregados por los clientes no son restituidos” por parte de esas firmas que, además, aparentan ser supervisadas por la CMF, pero no están inscritas ni autorizadas.

Según revelaron, se trata de https://wolvbroker.cl/, (Wolv Brokers o Wolv Inmobiliaria); Asesoría Estratégica Inmobiliaria SPA y MAX Millón SPA.


En una de las páginas mencionadas -Wolv-, afirman que han otorgado más de 2 millones de UF en financiamiento, diseñando “modelos alternativos al crédito tradicional” y que incluso tienen un supuesto “protocolo de relacionamiento con el Sernac” para gestionar los reclamos con los clientes, siendo solo un enlace que luego redirige a una sección de la página del Servicio.

Esta, junto con Asesoría Estratégica Inmobiliaria Spa, fueron objeto de una acción del Sernac en febrero de este año, donde la dirección de Antofagasta derivó antecedentes a la justica por “mala utilización de logo Sernac” para hacerse ver como una empresa “certificada”.

Desde el Sernac recalcaron que no han mantenido comunicación alguna con los reponsables de los sitios web “ni tampoco ha verificado su operación comercial, ya que dicha figura no existe dentro de nuestra oferta pública actual”, señalaron en un comunicado.

Tras estar en conocimiento de los hechos reclamados, la Comisión decidió presentar una denuncia en Fiscalía en contra de quienes resulten responsables por los presuntos delitos de estafa.


(Fuente: biobiochile.cl)


1 visualización

Créditos hipotecarios: evaluación podría pasar de cinco semanas a unos pocos minutos con el uso de la inteligencia artificial

Créditos hipotecarios: evaluación podría pasar de cinco semanas a unos pocos minutos con el uso de la inteligencia artificial
La evaluación crediticia generalmente es uno de los principales cuellos de botella para la compra de un inmueble.

Sin duda, uno de los principales escollos que hay que atravesar a la hora de adquirir una vivienda con crédito hipotecario es el proceso de evaluación, el que en la banca tradicional puede demorar entre tres y cinco semanas.

Por lo mismo, Creditú, fintech que ha originado US$900 millones en créditos, está desarrollando tecnología para reducir ese plazo a evaluaciones casi instantáneas, con el desarrollo de una nueva capa tecnológica basada en inteligencia artificial para automatizar el proceso de evaluación crediticia.

Procesos casi instantáneos

“Queremos pasar de procesos que hoy toman días a evaluaciones en minutos, idealmente de forma casi automática. Eso no solo mejora la experiencia, sino que cambia la velocidad a la que se mueve todo el mercado”, señaló el CTO de Creditú, Ignacio Gómez.

El desarrollo, que actualmente se encuentra en fase piloto, apunta a uno de los principales cuellos de botella del mercado inmobiliario, que es la evaluación crediticia, donde se define en gran medida si una compraventa se concreta o se cae.

Hoy, gran parte de estos procesos sigue dependiendo de revisión manual, intercambio de documentos y sistemas poco integrados, lo que introduce fricción tanto para inmobiliarias como para compradores.

“Existe mucha manualidad en los procesos y eso hace que los tiempos se dilaten y que muchas operaciones no lleguen a concretarse. Reducir esa fricción se traduce directamente en mayor eficiencia y volumen de ventas”, agregó Gómez.

El contexto también presiona por mayor eficiencia. En Chile, el déficit habitacional alcanza los 834.000 hogares, según el Ministerio de Vivienda y Urbanismo, lo que ha llevado a distintos actores a buscar soluciones que aceleren el acceso a la vivienda.

“Estamos en un punto de inflexión tecnológico. La inteligencia artificial está cambiando la forma en que se construyen los productos financieros, y el financiamiento inmobiliario no es la excepción”, apuntó el ejecutivo.


(Fuente: publimetro.cl)


1 visualización

Buenas noticias: tasas de créditos hipotecarios bajan del 4% por primera vez desde el 2021

Buenas noticias: tasas de créditos hipotecarios bajan del 4% por primera vez desde el 2021
El Banco Central informó que la tasa promedio para créditos hipotecarios llegó a 3,98% en abril, cortando una racha de más de cuatro años sobre el 4%. La cifra impulsa las expectativas del mercado inmobiliario.

La tasa de interés promedio de los créditos hipotecarios en Chile volvió a ubicarse bajo el 4% por primera vez desde 2021, marcando un importante alivio para quienes buscan comprar una vivienda.

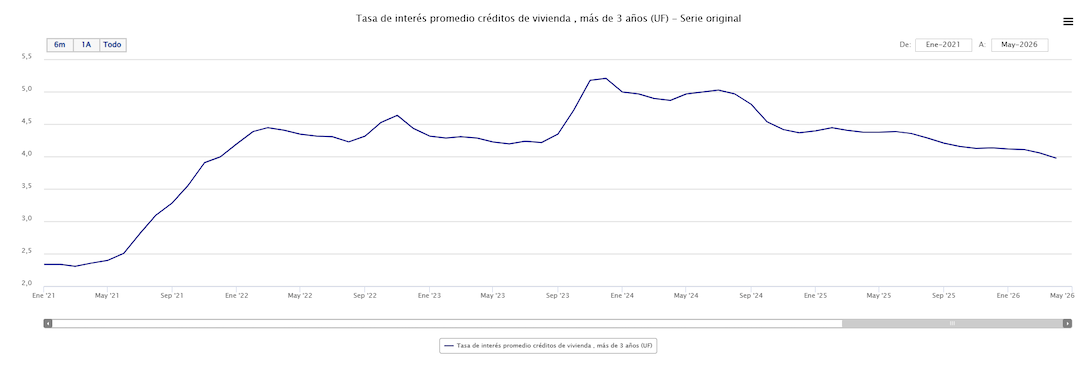
Según informó el Banco Central, la tasa promedio para préstamos hipotecarios en UF llegó a 3,98% en abril, quebrando una barrera que se había mantenido durante 53 meses consecutivos.

La cifra representa además el nivel más bajo desde noviembre de 2021, cuando el promedio alcanzó 3,91%.

o

Banco Central confirma fuerte caída de tasas hipotecarias

De acuerdo con los datos publicados por el instituto emisor, la baja ocurre luego de más de cuatro años con tasas sobre el 4%, en medio de un escenario marcado por inflación, alzas de la UF y mayores restricciones crediticias.

Pese al descenso, el indicador aún está lejos de los mínimos históricos observados durante la pandemia. En marzo de 2021, por ejemplo, la tasa hipotecaria promedio llegó a 2,31%, mientras que antes del COVID-19 incluso se registraron niveles cercanos al 1,99%.

En lo que va de 2026, la tasa promedio para créditos hipotecarios se ubica en 4,06%, por debajo del 4,31% registrado durante 2025.

¿Qué significa la baja para quienes buscan vivienda?

La caída de las tasas es vista como una señal positiva para las familias que buscan acceder a la casa propia o refinanciar un crédito vigente.

También representa un impulso para el mercado inmobiliario y el sector construcción, que enfrentaron una compleja crisis en los últimos años debido al encarecimiento del financiamiento y la caída en las ventas.

Según datos de la Cámara Chilena de la Construcción (CChC) publicados por La Tercera, las ventas de viviendas nuevas en la Región Metropolitana crecieron 19% durante el primer trimestre en comparación con igual período del año pasado, pasando de 4.897 a 5.809 unidades.

Al considerar las ventas netas —es decir, descontando desistimientos— el aumento llegó a 35%, siendo el mayor incremento para un primer trimestre desde 2021.


(Fuente: 24horas.cl)


Esperar o comprar ahora? Experto advierte que decisión del Banco Central no abaratará los créditos hipotecarios

Esperar o comprar ahora? Experto advierte que decisión del Banco Central no abaratará los créditos hipotecarios
Ante la estabilidad de las tasas y la presión externa, Cristian Lecaros CEO de Inversión Fácil, detalla qué factores deben evaluar las familias chilenas antes de comprometerse con un crédito hipotecario.

La decisión del Banco Central de Chile de mantener la tasa de interés en 4,5% sigue generando inquietud entre quienes buscan acceder a la vivienda propia. Sin embargo, para el experto Cristian Lecaros, de Inversión Fácil, el foco no debe estar solo en la medida local, sino en entender el escenario global que hoy condiciona el mercado hipotecario.

Según explicó, Chile tiene un margen limitado para bajar sus tasas, ya que la economía mundial funciona de manera interconectada. Lo que ocurre en Estados Unidos impacta directamente en el resto del mundo y si ese país mantiene tasas altas los capitales tienden a moverse hacia allá, lo que restringe las decisiones locales.

A esto se suma el impacto de factores externos como el alza del petróleo producto del conflicto en Medio Oriente, lo que presiona la inflación y encarece el costo de vida. En ese contexto, el experto advirtió que no se esperan bajas relevantes en las tasas hipotecarias en el corto plazo.

Lecaros puso énfasis en el costo de postergar la decisión de compra. Muchas personas esperan una mejor tasa, pero mientras tanto continúan pagando arriendo, lo que en la práctica significa un gasto importante que puede superar cualquier ahorro futuro por una eventual baja.

En ese sentido, destacó el subsidio a la tasa impulsado por el Estado, que permite reducir el dividendo en créditos para viviendas de hasta 4.000 UF, aunque advirtió que este beneficio tiene cupos limitados y fecha de término, por lo que debe ser evaluado a tiempo.

Finalmente, recomendó cotizar en distintas instituciones financieras y comparar el CAE en igualdad de condiciones, ya que la diferencia entre una oferta y otra puede traducirse en un ahorro de millones de pesos en el largo plazo.


(Fuente: g5noticias.cl)


1 visualización

Créditos hipotecarios en caída: Acceso a la vivienda se restringe y golpea a jóvenes y clase media

Créditos hipotecarios en caída: Acceso a la vivienda se restringe y golpea a jóvenes y clase media
En 2025 se otorgaron 61.575 créditos hipotecarios, un 14% menos que el año anterior, muy lejos del peak de 136 mil operaciones en 2020.

Un escenario cada vez más restrictivo enfrenta el mercado hipotecario en Chile, luego de varios años de contracción que han reducido de forma significativa el acceso al financiamiento para la vivienda. La situación quedó en evidencia tras las últimas cifras del sector, que muestran una fuerte caída en la cantidad de créditos otorgados y un cambio estructural en las condiciones de acceso para las familias.

Tal como consignó El Mercurio, durante 2025 se registraron 61.575 créditos hipotecarios bancarios, lo que representa una baja de 14% respecto al año anterior, según datos elaborados por Tinsa by Accumin en base a cifras de la Comisión para el Mercado Financiero (CMF). El descenso es aún más pronunciado al observar el comportamiento mensual: en enero, el flujo de hipotecarios cayó un 40% anual, alcanzando apenas 3.574 operaciones.

Se trata de un retroceso significativo si se compara con la década anterior. Entre 2013 y 2019, el mercado se mantuvo relativamente estable, con entre 100 mil y 115 mil operaciones anuales. En 2020, en tanto, se alcanzó un peak histórico cercano a las 136 mil colocaciones, impulsado por tasas de interés en niveles mínimos y una alta liquidez en el sistema financiero.

Del auge al ajuste

El cambio de ciclo comenzó a hacerse evidente a partir de 2022 detallan los expertos, cuando la inflación, el aumento de las tasas de interés y el encarecimiento sostenido de las viviendas modificaron drásticamente las condiciones del mercado. Desde entonces, los flujos de créditos hipotecarios han caído por debajo de las 100 mil operaciones anuales, marcando una tendencia a la baja que aún no logra revertirse.

Jorge Berríos, director académico del Diplomado en Finanzas Unegocios de la Facultad de Economía y Negocios de la Universidad de Chile, explica que el auge previo estuvo fuertemente influido por condiciones excepcionales. “La construcción y el sector inmobiliario tuvieron un peak muy alto dada la baja de tasas de interés. Hay que considerar que tuvimos una tasa de política monetaria en 0,5 anual, por lo tanto, hubo un impulso muy fuerte por muchos años”, señala.

Sin embargo, ese escenario cambió abruptamente. El académico sostiene que factores como el estallido social, la pandemia y el posterior aumento de la tasa de política monetaria encarecieron de forma significativa los créditos hipotecarios, generando una crisis prolongada en el sector inmobiliario que se mantiene hasta hoy.

A estos elementos se suman otros factores estructurales, como el aumento de los costos de construcción durante la pandemia, el alza del desempleo en ciertos períodos y las mayores restricciones de la banca para otorgar financiamiento. “Eso hizo colapsar el sistema en términos de acceso, con una caída sostenida en el número de operaciones entre 2020 y 2025”, agrega Berríos.

Una brecha que se amplía

Uno de los elementos más determinantes en esta crisis es la creciente distancia entre el valor de las viviendas y los ingresos de las personas. Según Berríos, en los últimos años se ha producido una brecha significativa entre ambas variables, lo que dificulta cada vez más el acceso a la propiedad. El académico explica que los precios de las viviendas han seguido una trayectoria ascendente mucho más pronunciada que los salarios. “La curva del valor de la vivienda se hizo exponencial, mientras que la de los sueldos ha sido mucho más lenta”, indica.

Este desajuste tiene consecuencias directas en la capacidad de compra de los hogares. Por ejemplo, una vivienda de 4.000 UF —que históricamente era accesible para sectores medios— hoy resulta considerablemente más difícil de financiar, tanto por el aumento del valor como por las condiciones del crédito, comenta el experto. A esto se suma la exigencia de mayores ahorros previos (pie), lo que constituye una barrera adicional para quienes buscan adquirir una propiedad.

Impacto en jóvenes y clase media

El endurecimiento de las condiciones de acceso al crédito hipotecario ha afectado con mayor fuerza a los jóvenes y a los sectores de ingresos medios, que enfrentan mayores dificultades para cumplir con los requisitos exigidos por las instituciones financieras. Francisco Labarca, docente de la Facultad de Economía y Negocios de la Universidad del Desarrollo, advierte que “esta situación impacta en gran medida especialmente a estos grupos, dado que los ingresos en términos reales no han subido considerablemente en los últimos años”.

El académico agrega que el contexto de tasas más altas y mayores exigencias ha generado una brecha respecto a generaciones anteriores, que pudieron acceder a financiamiento en condiciones más favorables. “No es raro ver jóvenes que tengan rentas con las que antes podrían haber tenido un acceso superior a financiamientos hipotecarios, donde ahora no califican”, afirma.
Este fenómeno ha llevado a postergar la compra de la primera vivienda e incluso a descartar la posibilidad de acceder a la propiedad en el corto plazo, consolidando un cambio en las expectativas habitacionales de una parte importante de la población.

¿Una barrera estructural?

El debate sobre si se está configurando una barrera estructural de acceso a la vivienda ha cobrado fuerza en el último tiempo. Para Labarca, la respuesta es clara: “Absolutamente”, sostiene, al señalar que los ingresos requeridos para acceder a financiamiento no se condicen con la realidad laboral del país.

Por su parte, Berríos plantea que la dificultad para acceder a la vivienda no es un fenómeno nuevo, pero reconoce que hoy se ha intensificado. A su juicio, además de los factores económicos, existe un problema asociado a la falta de incentivos al ahorro. El académico advierte que, a diferencia de décadas anteriores, actualmente no existen mecanismos suficientemente robustos que fomenten el ahorro para la vivienda, lo que dificulta la acumulación del pie necesario para acceder a un crédito hipotecario.


(Fuente: guioteca.com)


1 visualización

Créditos hipotecarios caen 14% y experto revela cómo están cambiando su estrategia los compradores

Créditos hipotecarios caen 14% y experto revela cómo están cambiando su estrategia los compradores
El acceso a la vivienda en Chile enfrenta un escenario cada vez más exigente. Según datos de Tinsa, durante 2025 se otorgaron 61.575 créditos hipotecarios, frente a los 71.515 del año anterior, lo que representa una caída del 14% y confirma una tendencia a la baja que se arrastra desde la pandemia.


El acceso a la vivienda en Chile enfrenta un escenario cada vez más exigente. Según datos de Tinsa, durante 2025 se otorgaron 61.575 créditos hipotecarios, frente a los 71.515 del año anterior, lo que representa una caída del 14% y confirma una tendencia a la baja que se arrastra desde la pandemia.

Este descenso refleja un endurecimiento de las condiciones de entrada al mercado inmobiliario, donde factores como el ahorro inicial y el costo mensual han elevado las barreras para quienes buscan comprar una propiedad.

Más exigencias para acceder a una vivienda

El gerente general de Hogarízate, Francisco Recabarren, explicó que el acceso siempre ha estado condicionado por dos factores clave: el pie y el dividendo mensual, ambos hoy más difíciles de cumplir.

“En los últimos cinco años, ambas se han vuelto más exigentes, obligando a las familias a contar con mayor ahorro y a enfrentar pagos mensuales más altos”, señaló, apuntando al impacto de las tasas y la UF. Este escenario ha obligado a los compradores a replantear sus decisiones.

Nuevas estrategias de compra

Ante este contexto, quienes buscan su primera vivienda han comenzado a modificar su estrategia de ingreso al mercado, optando por decisiones más pragmáticas y planificadas.

Entre las principales tendencias destacan postergar la compra, elegir propiedades más pequeñas o trasladarse hacia comunas emergentes con precios más accesibles y proyección de plusvalía.

“Muchas familias están ajustando su forma de entrar al mercado (…) buscan propiedades más acotadas o evalúan nuevas ubicaciones para poder cuadrar números”, explicó Recabarren.

El auge de las comunas emergentes

Uno de los cambios más visibles es el creciente interés por sectores que antes no estaban en el radar de los compradores, pero que hoy ofrecen oportunidades atractivas.

Estas comunas emergentes combinan valores más bajos con mejoras en conectividad y desarrollo urbano, lo que las posiciona como alternativas viables para ingresar al mercado.

Para muchos, esta decisión no responde a una renuncia, sino a una estrategia de largo plazo. “Muchas familias están priorizando ingresar al mercado por sobre la ubicación inicial”, concluyó.


(Fuente: radioagricultura.cl)


1 visualización

¿Atrasarse en tres cuotas implica perder la vivienda? Expertos desvelan más sobre este mito hipotecario en Chile

¿Atrasarse en tres cuotas implica perder la vivienda? Expertos desvelan más sobre este mito hipotecario en Chile
El proceso de ejecución hipotecaria en Chile puede extenderse por meses e incluso más de un año. Desde HousePricing advierten que la clave está en la anticipación, la comunicación con el banco y una correcta planificación financiera.

En su último informe anual de 2024, la Comisión para el Mercado Financiero (CMF) informó que la morosidad en créditos hipotecarios en Chile se mantiene en torno al 2%, reflejando un leve deterioro en la capacidad de pago de los hogares en un contexto de tasas altas. Esto sumado a la incertidumbre económica mundial, pone nuevamente en el tapete la preocupación de las familias chilenas ante la posibilidad de perder su vivienda.

Y es en este punto donde aparece uno de los mayores mitos extendidos: la pérdida automática de la propiedad con tres dividendos impagos.

Matías Echeverría, Co-Founder y CEO de HousePricing, aclara que esta creencia no se ajusta a la realidad del sistema financiero ni al marco legal vigente. "No es automático. El proceso de ejecución hipotecaria es legal y toma tiempo. Tres dividendos impagos pueden gatillar acciones por parte del banco, pero no implican una pérdida inmediata de la propiedad", explica.

Cuando un propietario deja de pagar sus primeras cuotas, las instituciones financieras activan inicialmente procesos de cobranza extrajudicial. Es decir, contactos directos para regularizar la deuda antes de escalar el conflicto.

"El banco inicia gestiones de cobranza, primero de manera extrajudicial. Si la situación persiste, puede avanzar a un proceso judicial para exigir el pago o eventualmente ejecutar la garantía", detalla Echeverría.

En este contexto, el eventual embargo o remate de una propiedad no ocurre de manera inmediata. "Es un proceso más largo. Aunque el incumplimiento puede gatillar acciones legales, el embargo y remate requieren un procedimiento judicial que toma tiempo", agrega.

ETAPAS LEGALES A TENER EN CONSIDERACIÓN

De hecho, el camino legal contempla varias etapas antes de llegar a la pérdida del inmueble. Entre ellas se encuentran:

●      La cobranza extrajudicial

●      La demanda

●      El juicio ejecutivo

●      El remate

Este proceso puede extenderse considerablemente, "puede tomar varios meses e incluso más de un año, dependiendo del caso, la institución y el proceso judicial", precisa Echeverría.

Frente a este escenario, la recomendación principal es actuar con anticipación. Existen alternativas para quienes comienzan a enfrentar dificultades. "Se puede negociar con el banco, reprogramar el crédito, extender plazos o buscar refinanciamiento, dependiendo de la situación financiera de cada persona", señala el CEO de Housepricing, quien añade que incluso con morosidad es posible repactar. "Sí, en muchos casos es posible, aunque depende del perfil del cliente y del nivel de riesgo que evalúe la institución financiera".

La comunicación temprana con la entidad financiera es fundamental para evitar que el problema escale. "Es clave. Mientras antes se comunique el cliente, mayores son las opciones de encontrar soluciones", enfatiza.

Desde HousePricing también advierten sobre la importancia de una planificación financiera responsable. "Mantener control del flujo de caja mensual, no sobreendeudarse y contar con un fondo de emergencia de al menos seis meses de gastos es fundamental. Además, se debe evitar depender completamente del arriendo para cubrir el dividendo", recomienda Echeverría.

En cuanto a la carga financiera, el experto sugiere que el dividendo no debe superar el 25% al 30% del ingreso familiar. Asimismo, alerta sobre señales tempranas de riesgo: "Un flujo de caja mensual cercano a cero es la principal señal. En ese escenario, cualquier evento como vacancia o gasto inesperado puede generar incumplimientos".

Con todo, el llamado es a informarse y tomar decisiones financieras responsables, entendiendo que, si bien el no pago de dividendos es una situación compleja, existen instancias previas y alternativas antes de llegar a la pérdida de la vivienda.


(Fuente: entnerd.com)

Tasas de créditos hipotecarios anotan cuarta disminución mensual consecutiva y llegan al nivel más bajo desde 2021

Tasas de créditos hipotecarios anotan cuarta disminución mensual consecutiva y llegan al nivel más bajo desde 2021
¿Qué pasó?
El mercado inmobiliario chileno recibió una señal positiva en abril. Según los datos más recientes entregados por el Banco Central, las tasas de interés para los créditos hipotecarios han registrado su cuarta disminución mensual consecutiva.

Esta tendencia consolidada marca un hito en el financiamiento habitacional al alcanzar niveles que no se veían desde finales de 2021, lo que representa un alivio significativo para quienes buscan adquirir una vivienda.

Los datos del Banco Central

En términos específicos, la tasa de interés promedio para los préstamos hipotecarios otorgados en Unidades de Fomento (UF) a plazos superiores a tres años se posicionó en un 4,06% al cierre de marzo. Esta cifra es levemente inferior al 4,11% que se había registrado durante el mes de febrero, confirmando que la presión a la baja sobre el costo del dinero para la vivienda sigue vigente en el sistema financiero nacional.

El descenso sostenido ha permitido que el indicador toque su punto más bajo en más de cuatro años. La última vez que el sistema bancario reportó tasas similares fue en diciembre de 2021, antes de que el ciclo de endurecimiento monetario y las presiones inflacionarias elevaran los costos de endeudamiento a niveles que frenaron gran parte de la actividad inmobiliaria en el país durante los años anteriores.

La mejora en las condiciones de las tasas no solo ha sido un dato estadístico, sino que también ha comenzado a reflejarse en un mayor dinamismo del mercado. Durante el mes de marzo, la actividad crediticia mostró señales de recuperación con un crecimiento del 3,9% en doce meses en el total de préstamos otorgados por las instituciones bancarias, superando el ritmo de expansión que se había observado en el periodo previo de febrero.

¿Qué ocurre con los créditos de consumo?

Pero el alivio financiero no se limita exclusivamente al sector de la vivienda. El informe del Banco Central también destacó que otros segmentos del crédito han seguido una trayectoria descendente. Por ejemplo, las tasas de los créditos comerciales bajaron hasta situarse en un 8,02%, lo cual representa también su menor nivel desde octubre de 2021, favoreciendo el financiamiento para las empresas y el sector productivo.

Asimismo, el segmento de los créditos de consumo experimentó una reducción en sus costos, situándose en un promedio de 23,39%. De acuerdo con el ente emisor, este retroceso fue impulsado principalmente por la disminución en los costos asociados a las tarjetas de crédito y a los préstamos en cuotas, lo que inyecta mayor capacidad de gasto y refinanciamiento a las familias chilenas.

Este escenario de tasas más bajas coincide con otros anuncios que buscan reactivar el sector de la construcción y el acceso a la propiedad. Recientemente, se han propuesto modificaciones a la Ordenanza de Urbanismo que podrían reducir el precio de los departamentos nuevos entre un 10% y un 15%, lo que sumado a tasas hipotecarias más competitivas, podría configurar un panorama mucho más favorable para el mercado inmobiliario este 2026.


(Fuente: meganoticias.cl)


1 visualización

Subsidio al Crédito Hipotecario: Conoce la fecha límite para postular y los requisitos necesarios

Subsidio al Crédito Hipotecario: Conoce la fecha límite para postular y los requisitos necesarios
El Subsidio al Crédito Hipotecario ofrece tasas de interés reducidas y un pie más bajo para facilitar la compra de vivienda. Conoce los requisitos y la fecha límite para postular.


El Ministerio de Vivienda y Urbanismo (Minvu) de Chile ha implementado un subsidio que facilita a las familias el acceso a créditos hipotecarios, reduciendo las tasas de interés para la compra de viviendas nuevas.

Este Subsidio al Crédito Hipotecario permite a los beneficiarios disminuir la tasa de interés entre un 0,61% y un 1,16% en créditos para la adquisición de viviendas de hasta 4.000 UF. Además, se ofrece una rebaja del 10% en el pago inicial requerido para obtener el préstamo. Este programa está diseñado para apoyar a las familias en la compra de su hogar, haciéndolo más accesible.


Los interesados en acceder a este subsidio tienen plazo hasta el 27 de mayo de 2027, o hasta que se agoten los 50.000 subsidios disponibles. Para solicitarlo, las familias deben seleccionar una vivienda que cumpla con los requisitos y dirigirse a una de las entidades financieras autorizadas, que incluyen Banco Santander, Banco Estado, Coopeuch, Itaú Corpbanca, Banco de Chile, BCI, Banco Consorcio y Banco Falabella, así como Mutuos Hipotecarios Renta Nacional S.A.

Para poder tramitar el subsidio, los solicitantes deben cumplir con ciertos requisitos. Deben ser personas naturales, estar interesados en adquirir una vivienda de hasta 4.000 UF y tener una promesa de compraventa firmada a partir del 1 de enero de 2025. Es importante destacar que este subsidio no es aplicable a promesas de compraventa realizadas antes del 31 de diciembre de 2024 ni a repactaciones de créditos hipotecarios.


El Minvu ha señalado que, si los solicitantes cumplen con las condiciones necesarias, el subsidio se otorgará de manera automática, sin necesidad de gestiones adicionales, ya que el Estado realiza el pago directamente a la entidad financiera elegida.


(Fuente:duplos.cl)


1 visualización

Tasas de los créditos hipotecarios bajan hasta niveles no vistos desde fines de 2021

Tasas de los créditos hipotecarios bajan hasta niveles no vistos desde fines de 2021
Tasas de interés promedio para los créditos hipotecarios en UF alcanzaron el 4,12% en enero de 2026, según datos provistos por el Banco Central.

Siguen las señales de un mejor acceso al financiamiento para las viviendas.

Y es que las tasas de interés promedio para los créditos hipotecarios en Unidad de Fomento (UF) alcanzaron el 4,12% en enero de 2026, siendo el nivel más bajo desde diciembre de 2021 (4%), según los datos provistos por el Banco Central.

Para el mes pasado, las tasas de los créditos de consumo promediaron el 23,41%, en los créditos comerciales fue de 8,43% y en los préstamos de comercio exterior, un 5,77%.

c

Tasas de interés hipotecarias entre diciembre de 2021 y enero de 2026 | Banco Central


Enero fue especial, ya que la UF se movió a la baja, luego que el Índice de Precios al Consumidor (IPC) de diciembre del 2025 cayera un 0,2%.

Ahora, con el alza del 0,4% mensual en la inflación de enero, la Unidad de Fomento retomará las alzas y seguirá pavimentando el camino hacia la marca de los $40 mil.

Por su parte, desde el sector bancario han destacado que, si bien el crédito hipotecario tuvo un crecimiento durante al año pasado, este fue acotado, de solo un 1,3%, por debajo de los intervalos entre el 6% y 10% anual de la década pasada.

A su vez, el flujo de nuevas operaciones hipotecarias fue de US$8,6 mil millones, por debajo de lo visto en 2022 y 2024.

Con todo, la Asociación de Bancos e Instituciones Financieras (Abif) reportó que continúa el alto interés por el Subsidio a la tasa hipotecaria (Subsidio al Dividendo), donde hasta el 16 de enero se registraron casi 55 mil solicitudes, y cerca de 30 mil ya fueron aprobadas.


(Fuente: biobiochile.cl)


1 visualización

Suscribirse a Créditos Hipotecarios