Más allá de MK4: las propuestas para destrabar el mercado hipotecario
La ampliación del financiamiento de largo plazo, la revisión de las exigencias regulatorias y agilizar el uso de suelo son ideas que podrían acelerar el negocio.
Cumplir con el sueño de la casa propia se ha vuelto cada vez más difícil para los chilenos. Y no solo por las exigencias relacionadas con el pie de una vivienda o el acceso a un préstamo hipotecario.
El problema es más profundo: en los últimos 16 años, los precios de las viviendas han crecido a un ritmo muy superior al de los salarios reales.
Según cifras de la Asociación de Bancos e Instituciones Financieras (ABIF), entre 2010 y 2026 el valor de las propiedades aumentó 111% en términos reales, mientras que las remuneraciones lo hicieron en 35%.
111%
AUMENTÓ EL VALOR DE LAS PROPIEDADES ENTRE 2010 Y 2026.
“Esta brecha ha significado un esfuerzo cada vez mayor para los hogares: si en 2010 el dividendo de una vivienda representaba cerca del 25% del ingreso líquido familiar, actualmente esa proporción alcanzaría a 37,5% para una vivienda equivalente”, explicó a DF el gerente general de la ABIF, Luis Opazo.
Frente a este escenario, el gobierno puso el acceso a la vivienda en el centro de su agenda económica. Al subsidio a la tasa hipotecaria y al programa de garantías estatales Fogaes se sumó la reforma al mercado de capitales y acceso a la casa propia (MK4), una de las principales apuestas del Ejecutivo para reactivar el mercado.
Las otras llaves
Sin embargo, existen otras medidas para facilitar el acceso al crédito, que van desde la ampliación del financiamiento y revisión de las exigencias regulatorias, hasta agilizar la habilitación de suelo.
Opazo, de la ABIF, apuntó a la necesidad de promover el ahorro de largo plazo con el objetivo de ampliar las fuentes de recursos disponibles para el financiamiento habitacional.
Mientras que el director de riesgo financiero de PwC Chile, Patricio Jaramillo, planteó abrir una discusión técnica entre la industria y el regulador para evaluar las provisiones y los requerimientos de capital asociados a este tipo de préstamos.
“Sería bueno replicar la mesa técnica que se hizo para modelos internos de riesgos, pero para analizar el mercado hipotecario con profesionales de la industria y el regulador”, señaló.
El objetivo sería revisar las provisiones hipotecarias y, eventualmente, los ponderadores de capital, considerando la evidencia sobre incumplimientos y recuperaciones en estas colocaciones.
Según Jaramillo, las provisiones sobre colocaciones hipotecarias alcanzan el 0,62% en Chile, con índices de entre 0,7% y 2,2% en viviendas de menos de UF 3 mil, niveles que, comparativamente con otras jurisdicciones, cumplen con los estándares internacionales de resguardo.
Pero abrir la llave del financiamiento tampoco garantizaría que más chilenos puedan comprar una vivienda, ya que si la oferta inmobiliaria no está en sintonía, parte de los beneficios podrían terminar reflejándose en mayores precios.
Ese es uno de los riesgos que advirtió la socia de valuation de Deloitte, Mariana Lisperguer, quien sostuvo que una de las prioridades “es acelerar la habilitación de suelo y la ejecución de proyectos”.
A su juicio, uno de los principales obstáculos es la brecha entre los terrenos que pueden urbanizarse según la normativa y aquellos que efectivamente cuentan con infraestructura, servicios y permisos para construir.
Por ello, planteó agilizar los permisos, fortalecer la planificación territorial y avanzar en la densificación de zonas bien conectadas.
“Cuando la oferta responde con nuevas viviendas, el mayor acceso al crédito se traduce en más unidades habitacionales. En cambio, cuando la oferta es rígida, una parte relevante del beneficio termina reflejándose en mayores precios”, explicó.
A nivel internacional se destacan las experiencias del Reino Unido y Singapur, donde el Estado ejerce un potente rol activador y garante para estas colocaciones.
Fórmulas internacionales
En el exterior, otros países han implementado mecanismos para reducir las barreras de acceso a la vivienda.
Una de las experiencias más recientes está en el Reino Unido. En julio de 2025, el gobierno británico estableció un sistema permanente de garantías hipotecarias que permite a compradores elegibles acceder a financiamiento con un pie de 5% del valor de la propiedad.
El programa contempla garantías estatales que cubren parte de las eventuales pérdidas de los bancos, con el objetivo de mantener la oferta de créditos que financia entre el 91% y el 95% del valor de una vivienda.
Un modelo distinto opera en Singapur, donde el Estado combina una amplia oferta de vivienda pública con subsidios dirigidos a compradores primerizos.
Desde agosto de 2024, las familias elegibles pueden recibir hasta 120 mil dólares singapurenses (cerca de $93 millones) mediante programas de apoyo para adquirir viviendas nuevas o usadas.
En el caso de propiedades de segunda mano, la combinación de distintos beneficios puede elevar el apoyo hasta 230 mil dólares singapurenses.
“Más que replicar instrumentos internacionales, el desafío es identificar mecanismos que complementen las fortalezas del mercado local y movilicen financiamiento de largo plazo”, concluyó Opazo.
Venta de viviendas nuevas quedará exenta de IVA desde el 1 de diciembre
La medida no contempla límites de precio o superficie y considera un mecanismo especial para operaciones formalizadas desde el 22 de abril.
La exención del Impuesto al Valor Agregado (IVA) para la venta de viviendas nuevas en Chile comenzará a regir el 1 de diciembre de 2026 y se extenderá hasta el 30 de noviembre de 2027, según lo establecido en la Ley N.º 21.850 de Reconstrucción Nacional y Desarrollo Económico y Social.
El beneficio busca impulsar las ventas del sector inmobiliario y reducir el inventario de propiedades nuevas disponibles. Podrá aplicarse a la primera venta de viviendas que cuenten con recepción municipal definitiva otorgada antes del 17 de octubre de 2026, fecha de publicación de la ley.
La normativa no establece límites de precio en Unidades de Fomento (UF) ni restricciones de superficie. Tampoco exige que el comprador adquiera su primera vivienda, por lo que el beneficio puede utilizarse para una segunda propiedad o una destinada a inversión.
La exención también contempla estacionamientos y bodegas asociados a la vivienda, siempre que se vendan conjuntamente y cumplan las condiciones establecidas.
Cómo solicitar la devolución del IVA por compras anteriores
La ley contempla un mecanismo especial para las compraventas formalizadas entre el 22 de abril y el 30 de noviembre de 2026, permitiendo recuperar el IVA pagado cuando se cumplan los requisitos del beneficio.
El Servicio de Impuestos Internos estableció que el vendedor deberá restituir previamente el impuesto al comprador y posteriormente solicitar su devolución mediante el formulario F3298, disponible desde el 1 de diciembre.
El comprador deberá presentar una declaración jurada simple mediante el formulario F3299, acreditando que recibió la restitución del IVA. Los vendedores tendrán un plazo de tres años, contado desde el inicio de vigencia del procedimiento, para solicitar la devolución.
Impacto en los precios y el mercado inmobiliario
Jaime Ugarte, director ejecutivo de Colliers, estimó que la exención podría contribuir a reducir el inventario de viviendas nuevas sin vender. A su juicio, la medida, junto con el subsidio a la tasa hipotecaria, el Fogape y las modificaciones a la Ordenanza General de Urbanismo y Construcciones, podría favorecer una recuperación del sector durante 2027.
Por su parte, Alberto Texido, arquitecto y profesor asociado de la Universidad de Chile, advirtió que eliminar el IVA no necesariamente se traducirá en una reducción de 19% en los precios finales de las viviendas.
Según explicó, el efecto sobre los valores de venta podría ser menor debido a la estructura tributaria de la actividad inmobiliaria y a la forma en que el impuesto interviene en las distintas etapas de construcción y comercialización.
La magnitud de una eventual disminución de precios dependerá de cómo las empresas inmobiliarias incorporen el beneficio tributario en los valores ofrecidos a los compradores.
Casi 100 mil viviendas nuevas siguen sin venderse en Chile: revelan las principales trabas para comprar una casa
Comprar una vivienda continúa siendo un desafío para miles de familias chilenas, pese a que el mercado inmobiliario mantiene una amplia oferta de propiedades nuevas disponibles.
Un análisis de Rabbitts Capital reveló que Chile acumula 99.613 viviendas nuevas sin vender, mientras las dificultades para obtener financiamiento siguen limitando el acceso a la casa propia.
¿Por qué cuesta tanto comprar una vivienda en Chile?
Según cifras gubernamentales citadas en el estudio, el 89,4% de las propiedades disponibles cuesta menos de 6.000 UF, segmento al que apuntan distintos incentivos habitacionales.
Sin embargo, el principal obstáculo sigue siendo económico: reunir el pie, demostrar ingresos suficientes y cumplir las exigencias bancarias para obtener un crédito hipotecario.
Un estudio de la Universidad San Sebastián y Tinsa estimó que el dividendo representa el 45,3% del ingreso familiar, bajo los supuestos considerados en su análisis.
Además, el Banco Central informó una tasa hipotecaria promedio de 4,07% durante septiembre de 2026 para créditos en UF a más de tres años.
Subsidios buscan reactivar las compras
Entre las medidas gubernamentales destacan la ampliación del subsidio a la tasa hipotecaria y del FOGAES, junto con nuevos incentivos para facilitar la adquisición de viviendas.
El CEO de Rabbitts Capital, Luis Conejeros, advirtió que el aumento de la actividad inmobiliaria no garantiza una mejora en las posibilidades de compra.
“Estamos viendo una recuperación inmobiliaria, pero no podemos confundir una mayor actividad comercial con una mejora real en el acceso a la vivienda”, señaló.
El especialista sostuvo que el endeudamiento, los ingresos y la capacidad de ahorro seguirán siendo factores determinantes para que más familias puedan concretar una compra.
Mauricio Varela, presidente de la Asociación de Desarrolladores Inmobiliarios: Revés de la OGUC “sería una mala noticia” y frena las viviendas pequeñas acordes al tamaño de los hogares
“El costo que genera esta presentación al Tribunal Constitucional, de cara a las empresas, es que todo
el mundo está en compás de espera respecto de estos cambios”, afirmó sobre la incertidumbre por la
ordenanza de construcción.
Mauricio Varela está comenzando un nuevo período como presidente de la Asociación de Desarrolladores Inmobiliarios (ADI), puesto al cual arribó en 2017.
El exgerente general de Socovesva y actual director ejecutivo de la inmobiliaria Norte Verde conversó con "El Mercurio" sobre la situación del sector, que hoy está más optimista, pero con cautela, precisó. Reconoce que para él "los años más difíciles para la industria fueron los que partieron desde la pandemia (2020) en adelante. Ha sido una crisis supercomplicada. Hoy día ya estamos saliendo de la crisis, pero no estamos totalmente afuera".
Varela apoya los cambios a la Ordenanza General de Urbanismo y Construcciones (OGUC). A través de este decreto (DS 68) se permite a los desarrolladores construir viviendas más pequeñas, que serían más accesibles económicamente para las personas. Esto, acorde al tamaño promedio de los hogares chilenos, de 2,8 habitantes.
También se refirió al requerimiento impulsado en contra de la OGUC ante el Tribunal Constitucional (TC) por diputados de oposición. Los detractores cuestionan la regla sobre densidad, principalmente el factor de 1,4 habitantes por vivienda si la propiedad está próxima a un corredor de transporte público. Asimismo, se apunta a la inconstitucionalidad de la reducción de estacionamientos, el ítem sobre conjuntos armónicos y el régimen transitorio, que permite que planes con permiso de edificación otorgado antes de la entrada en vigencia del decreto y sin recepción definitiva se acojan a las nuevas disposiciones mediante modificaciones.
—¿Cuál es hoy el ánimo de las inmobiliarias en medio de una mejoría en la demanda, pero con la incertidumbre por la situación de la OGUC?
—"Nos gusta la expresión 'cautamente optimistas'. Es un optimismo moderado. Cauto. Optimismo, porque hay indicadores que han ido mejorando, como la cantidad de oferta en la industria. Esto ha ido bajando. En Santiago hay 51.000 unidades de departamentos en oferta, según cifras de Toctoc. A mediados de 2025 había 62.000 unidades. El peak fue de 70.000 unidades en 2023. De esa oferta, la parte más compleja son los productos terminados. Porque en esos casos se hizo toda la inversión y lo único que falta es que se vendan para recuperar la plata".
—¿Qué escenarios se ven con la OGUC debatiéndose en el TC?
—"Primero quiero decir que los cambios a la ordenanza son, en nuestra opinión, ajustes necesarios y prudentes. Para el desarrollo de la industria, de las ciudades, es superimportante que los indicadores que regulan al mercado se vayan actualizando. El indicador de habitantes por hogar es uno de los más importantes. Veníamos trabajando con un indicador de 2,8 habitantes por hogar, que es del año 92, cuando el 8% de los hogares eran unipersonales.
En 2024 se llega a 2,8 personas por hogar y casi 22% unipersonales. Es evidente que la sociedad va cambiando y no es razonable que estemos trabajando con un parámetro de los años 90, que afecta a las viviendas que se pueden construir.
Lo lógico sería que este indicador de habitantes por hogar se actualice en la ordenanza cada vez que hay un censo. Por otra parte, tiene sentido que se pueda rebajar la exigencia de estacionamientos si vas a vivir pegado al metro, donde la gente puede no tener auto.
El hecho de que se lleve al Tribunal Constitucional es legítimo, forma parte de lo que puede ocurrir, pero genera incertidumbre en la industria".
—¿Qué ocurriría en el sector si se declaran inconstitucionales los aspectos de la OGUC cuestionados?
—"Sería una mala noticia y nos quedaríamos sin la posibilidad de una de las cosas que estábamos esperando ocurriría: que se pudieran desarrollar nuevos proyectos que permitieran construir viviendas más pequeñas, que se adecuen a los tamaños que tienen hoy los hogares en Chile.
Entonces, el poder desarrollar viviendas que se ajusten a las personas, a la demanda, es superrelevante. Hoy día eso está restringido por la ordenanza y es problemático de cara al mediano plazo que esto siga siendo restrictivo".
—¿Mientras se resuelva esto en el TC, inmobiliarias han dicho que frenaron proyectos y compras de terrenos.
—"Esto genera incertidumbre. El costo que genera esta presentación al Tribunal Constitucional, de cara a las empresas, es que todo el mundo está en compás de espera respecto de estos cambios".
💬 66 En general, al Ministerio de Vivienda lo vemos bien, apoyando las medidas prodesarrollo (...). Entendemos el espacio para aumento del gasto fiscal es superacotado y creemos que es sano para la economía que esté contenido.
—¿Y destrabándose ese requerimiento a favor de la nueva OGUC qué pasaría?
—"Para que haya nuevas inversiones, los cambios de la ordenanza son relevantes. Pero hay dos temas que son cruciales para que tengamos mayor actividad desde el punto de vista de la construcción habitacional. Uno es que se retome un crecimiento económico más fuerte. Con el país creciendo alrededor de cero, obviamente que la demanda estará deprimida.
El otro tema que como ADI nos parece importante recalcar es que hoy día la asequibilidad a la vivienda sigue siendo un problema relevante. Las familias necesitan poder comprar vivienda con un 90% de crédito y un pie de solo el 10%, que hoy existe, pero está bastante acotado. Ha ayudado el Fogaes, esta garantía estatal.
En ese sentido, el Fondo Nacional para la Vivienda (Fonavi) y el premio al ahorro que se están discutiendo en el marco del proyecto MK4 apuntan en esa dirección, que haya financiamiento hipotecario (...). El pie del 20% hoy día es demasiado exigente para la población".
—¿Cómo está el financiamiento para empresas inmobiliarias?
—"Lo vemos bien, los bancos están totalmente disponibles, están financiando nuevos proyectos a los clientes que ellos evalúan como que están en buenas condiciones. Además, el mercado hoy es más chico, se vende del orden de 100 millones de UF al año en propiedades nuevas de Santiago, pero llegó a colocar 140 millones de UF en 2019 (...). Esperemos con el tiempo ir subiendo".
—¿Por qué, pese a una demanda más reducida, los precios de las viviendas siguen subiendo?
—"En general, vemos los precios bastante estables. El período de alza fuerte de precios fue entre el 2010 y el 2019 (...). Hoy hay un tema que está bien estudiado, que el precio de la vivienda ha subido mucho más que los ingresos. Entonces, la vivienda es un bien bastante poco accesible para gran parte de la población. Por eso es lo relevante de que haya financiamiento al 90% y que haya crecimiento económico para que a la gente le mejore su sueldo".
■ Impactos de la exención del IVA y del beneficio para DFL2
En diciembre empieza a regir oficialmente la exención del IVA a la venta de viviendas por 12 meses y en enero los beneficios tributarios para viviendas DFL2.
—¿Impactará eso en agilizar la demanda?
—"Lo del IVA sabemos que es transitorio y apunta a la vivienda terminada, que hay un exceso. Se está buscando que se consuma ese tipo de producto, de manera que se puedan retomar las inversiones".
—¿Cuál sería la reducción en los precios por esa exención?
—"De 6% a 7% como promedio, eso varía bastante por proyecto. En un bien de alto valor, es un número interesante. Las compañías ya se están anticipando, haciendo promociones, etcétera. Eso permitirá que la vivienda terminada se consuma rápidamente. Y genera un escenario donde, si se me acaban los productos que estaba vendiendo, quiero retomar, hacer algún proyecto adicional".
—¿Y el DFL2 elevará la demanda de inversionistas?
—"Creemos que es muy positivo. Hacía falta una medida de ese tipo que vuelva a generar mayor interés para las personas, sobre todo entre quienes tienen más capacidad económica para invertir en propiedades".
Cámara aprueba reforma que facilita la primera vivienda y moderniza el mercado de capitales
La Cámara aprobó y despachó a segundo trámite la reforma al mercado de capitales que, entre sus pilares, busca “facilitar el acceso a la vivienda y fomentar el ahorro de las familias”. El texto “considera instrumentos para favorecer el acceso a créditos hipotecarios” y “presenta un amplio marco de normas para modernizar y fortalecer el mercado de capitales y de fondos”.
Para ese objetivo, el proyecto propone la creación del Fondo Nacional para la Vivienda (Fonavi), con vigencia de 10 años. Su objeto es “facilitar el acceso al financiamiento habitacional y movilizar capital público y privado hacia el financiamiento de viviendas”.
El sistema será administrado por BancoEstado y estará sujeto a la fiscalización de la Comisión para el Mercado Financiero. Los créditos apuntarán a “personas naturales para adquirir una vivienda destinada a uso habitacional que, a la fecha de otorgamiento del financiamiento, constituya su única vivienda”.
El valor máximo no podrá exceder las 6.000 UF, incluidos un estacionamiento y una bodega, adquiridos en la misma escritura pública.
Ahorro voluntario para el pie
Además, el proyecto crea un régimen de Ahorro Voluntario para la Vivienda (AVV) para fomentar el ahorro de las personas naturales. Ese ahorro estará destinado a “cubrir el pie exigido en los créditos (10%) para la compra de una vivienda nueva o usada, por una única vez”.
Las cuentas de ahorro podrán ser administradas por bancos e instituciones financieras; administradoras de fondos de terceros, compañías de seguros de vida; cooperativas de ahorro y crédito; y cajas de compensación.
Los aportes efectuados a las cuentas de ahorro para la vivienda deben ser estables en su monto, continuos y realizados en un período no inferior a 30 meses, a partir del mes siguiente a su apertura. Alcanzada la meta de ahorro, el Estado otorgará una “bonificación complementaria equivalente al 3% del valor de la vivienda para completar el pie”.
Para acceder a esta bonificación, el titular o grupo familiar deberá cumplir, copulativamente, los siguientes requisitos: ser titular o cotitular de una cuenta de capitalización habitacional vigente en una institución autorizada; haber efectuado aportes, acreditando el período mínimo de 30 meses completos o la concurrencia de alguna causal de excepción reglamentaria; y acreditar un saldo efectivamente ahorrado.
El Ministerio de Hacienda efectuará aportes al Fonavi por “hasta US$ 2.000 millones, dentro de los 36 meses siguientes a la publicación de esta ley”.
Debate en la Cámara por Mercado de Capitales
En el grueso de opiniones a favor de la propuesta se valoró el incentivo y apoyo a la adquisición de la primera vivienda, facilita capitales y fomenta el ahorro de las familias. También hubo opiniones favorables en torno a otros aspectos de la reforma, como la creación de nuevas opciones de financiamiento para los negocios emergentes y el fomento de la inversión.
En particular, se valoraron los cambios incorporados en la Comisión de Hacienda que permitieron “concentrar este beneficio en personas naturales que adquieran su primera vivienda”.
De igual modo, que no se variara, en lo fundamental, la responsabilidad de los bancos en materia de fraude, como planteaba el mensaje original del gobierno. Pero también hubo críticas cruzadas en torno a la “ampliación del giro de las AFP para facultarlas a administrar las nuevas cuentas de ahorro voluntario para la vivienda”, punto rechazado por la Sala.
Al momento de votarse la reforma, se aprobó el texto, en general, por 100 votos a favor, 35 en contra y una abstención. Las normas de quórum especial, en tanto, se respaldaron por 102 votos a favor, 35 en contra y una abstención.
Seguidamente, se abordaron más de cincuenta votaciones para determinar el articulado (votaciones separadas e indicaciones renovadas). En este marco, se aprobó el grueso de las normas con excepción de tres disposiciones relacionadas con la participación de las AFP.
Cambios en el mercado de capitales
También se repusieron las normas del mensaje referidas a las sociedades anónimas, que la Comisión de Hacienda proponía eliminar, así como una indicación renovada del Gobierno relativa a reformas a los estatutos de estas sociedades.
El texto, derivado al Senado a su segundo trámite, contempla una “actualización del sistema de Ahorro Previsional Voluntario, APV, modalidad A“. Junto a esto efectúa modificaciones al Código Tributario y a la Ley de Impuesto a la Renta.
Del mismo modo, se considera ampliar beneficios tributarios para atraer a inversionistas locales y extranjeros a financiar a empresas de todos los tamaños.
Asimismo, consigna nuevos estatutos: el de Incentivos para la inversión en el Segmento Júnior de la Bolsa y el de Promoción de la Innovación y la Inversión en Capital de Riesgo. De igual forma, perfecciona el tratamiento tributario para fondos de inversión y fondos mutuos.
Cuánto cuesta arrendar en Chile en 2026: rangos por comuna
Un recorrido por los valores promedio de las principales comunas de la capital revela marcadas brechas de precio según la ubicación y la conectividad, ofreciendo un mapa claro para quienes buscan presupuesto y vivienda.
Entender el mercado inmobiliario actual es fundamental a la hora de buscar un nuevo hogar. Si te preguntas cuánto cuesta arrendar un departamento en Chile en 2026, la respuesta depende en gran medida de la ubicación, la conectividad y las características del inmueble.
El valor del arriendo en Chile refleja la diversidad urbana de la Región Metropolitana, donde es posible encontrar desde alternativas económicas bien conectadas hasta sectores consolidados de alta plusvalía.
Tener claridad sobre los precios promedio permite organizar un presupuesto realista de acuerdo a cada sector.
Precios promedio de arriendo por comuna
A nivel general, el mercado de viviendas en alquiler presenta valores acordes a la infraestructura y conectividad de cada zona:
Las Condes: está a la cabeza de los valores residenciales con un precio promedio de $877.000.
Providencia: mantiene una alta demanda por su vida urbana y servicios, promediando los $695.000.
Macul: registra un valor promedio de $410.000, posicionándose como un sector residencial intermedio muy atractivo.
Ñuñoa: promedia los $408.000, destacando por su amplia oferta cultural y conectividad.
La Florida: alcanza un precio promedio de $348.000, siendo un polo comercial clave del sector suroriente.
San Miguel: registra un valor promedio de $335.000, con un desarrollo inmobiliario constante.
Santiago: la comuna central fija su promedio en $328.000.
Independencia: presenta alternativas con un valor promedio de $315.000.
La Cisterna: mantiene un costo medio de $293.000.
San Joaquín: registra un promedio de $292.000.
Estación Central: se ubica como una de las alternativas más accesibles con un promedio de $263.000.
Factores que inciden en los valores del arriendo
Es importante recalcar que los datos presentados son precios referenciales y promedios generales que pueden variar según diversos factores del inmueble:
Tipología y metraje
El tamaño del departamento y el número de dormitorios o baños influyen directamente en el canon final. Un departamento tipo estudio o de 1 dormitorio mantendrá un valor inferior en comparación con una unidad familiar de 2 o 3 dormitorios.
Ubicación y conectividad
La proximidad a ejes viales principales, estaciones de Metro y redes de transporte masivo suele incrementar el valor del arriendo.
Equipamiento y gastos comunes
Edificios con amenidades avanzadas (conserjería 24/7, gimnasio, quinchos o piscina) o unidades con estacionamiento y bodega asociados implican ajustes en el costo mensual total.
Recomendaciones para tu presupuesto residencial
Diversos análisis del sector financiero e inmobiliario sugieren que el gasto destinado al pago del arriendo no debería sobrepasar el 30% de los ingresos líquidos familiares.
Al momento de evaluar opciones, recuerda sumar al valor base de la renta los gastos comunes aproximados, la garantía inicial y los servicios básicos asociados a la vivienda.
Para conocer la disponibilidad actualizada y revisar opciones acordes a tus necesidades, consulta el mercado de arriendo en Chile y planifica tu próximo espacio con total tranquilidad.
Corredores de propiedades: 45% ya usa IA en sus procesos pero solo 14% suma herramientas digitales de validación de identidad
Una encuesta advierte que hay un interés por digitalizar los procesos de asesoría. Sin embargo, la seguridad de la información es apenas el cuarto desafío al momento de comenzar este proceso.
Cada vez que una persona quiere arrendar una vivienda en Chile, entrega un paquete de información sensible al corredor de propiedades que lidera la operación, que pocas industrias manejan con ese nivel de detalle. Entre ellas están las liquidaciones de sueldo, cédula de identidad, carpeta tributaria, cotizaciones previsionales, informe comercial y los antecedentes de un aval, por ejemplo.
Frente a este alto volumen de datos, desde el gremio advierten que las herramientas de resguardo no están avanzando al ritmo que les gustaría. Así lo muestra una encuesta realizada por ACOP, Cámara Nacional de Servicios Inmobiliarios, activa hace más de 80 años y actualmente con más de 240 corredoras de propiedades a lo largo del país.
Según el levantamiento, solo el 14% de los corredores declara usar soluciones digitales de validación de identidad de manera habitual en su operación, como Kount, de Equifax. Y cuando se les pregunta por el principal desafío para digitalizar su negocio, la seguridad de la información aparece en cuarto lugar, con 17%, después de los costos de implementación (31%), la integración entre plataformas (21%) y la capacitación del equipo (19%).
"Estos resultados nos obligan a mirarnos de una manera distinta. El corredor de propiedades es un intermediario que asesora a quien arrienda y quien busca, pero también es el custodio de información muy sensible de ambas partes. Debemos hacernos cargo y el primer paso es identificar esta brecha", señala Soledad Gaete, presidenta de ACOP.
En ese contexto, ACOP acaba de firmar un acuerdo de colaboración con la Alianza Chilena de Ciberseguridad, entidad que reúne a gremios empresariales, empresas de tecnología, universidades y organismos públicos para promover el desarrollo de una cultura de ciberseguridad en el país. El trabajo conjunto comenzará con el levantamiento de un catálogo de recomendaciones de resguardo de datos aplicables a la realidad de las corredoras, en particular de las oficinas pequeñas e independientes, que concentran dos tercios de los asociados encuestados.
36% de los corredores quiere implementar IA
La adopción tecnológica, en cambio, sí está ocurriendo. El 71% usa publicación automática en portales inmobiliarios y el 45% ya incorporó herramientas de inteligencia artificial de uso general a su trabajo, por sobre el 36% que usa un CRM inmobiliario especializado.
Consultados por lo que quieren implementar en los próximos doce meses, la inteligencia artificial encabeza la lista (36%), seguida de la evaluación financiera de clientes (21%) y la validación de identidad digital (17%).
"Nos parece alentador el ritmo que muestra nuestro sector en la adopción de tecnologías, de distintas naturalezas, para optimizar los flujos del negocio. Hay conciencia del aporte que ello significa para robustecer la asesoría del corretaje en el proceso de compra-venta. Nuestra tarea como gremio es que esa conciencia se traduzca en estándares concretos y no en respuestas individuales de cada oficina", agrega Gaete.
En la encuesta se identifica la firma de documentos como el frente con menor integración digital. El 81% firma frecuentemente de manera presencial ante notario, mientras que la firma electrónica avanzada la usa con frecuencia un 33% y la firma electrónica simple un 24%.
IVA cero: viviendas podrían bajar hasta 7%, pero el crédito hipotecario seguirá condicionando la reactivación inmobiliaria
La Ley de Reconstrucción busca movilizar el stock de viviendas nuevas desde diciembre, pero el efecto de la exención tributaria dependerá de cuánto se traspase al precio final y de la capacidad de los compradores para financiar la operación; el nuevo impuesto de 5% a determinados arriendos también abre un análisis sobre la rentabilidad de invertir en propiedades.
La entrada en vigencia de la Ley de Reconstrucción Nacional y Desarrollo Económico y Social abre nuevas alternativas para el mercado inmobiliario, pero también plantea interrogantes sobre el efecto real de sus incentivos. La exención transitoria del IVA a viviendas nuevas y el régimen especial de tributación de los arriendos pueden modificar las decisiones de compra e inversión; sin embargo, su impacto dependerá de las condiciones financieras de cada operación y de los costos asociados a mantener una propiedad.
La rebaja efectiva podría ser menor a la esperada
Desde el 1 de diciembre de 2026, la exención transitoria del IVA a la primera venta de viviendas nuevas terminadas comenzará a aplicarse durante un año. Aunque la medida busca impulsar la comercialización del stock disponible, no significa que todas las propiedades reduzcan automáticamente su precio en 19%.
Según la estimación de la Cámara Chilena de la Construcción citada por Luis Conejeros, el traspaso efectivo al comprador podría situarse entre 2% y 7%, debido, entre otros factores, a los créditos fiscales acumulados durante el desarrollo de los proyectos. Por eso, conocer el precio final y compararlo con el valor anterior a la aplicación del beneficio será fundamental para distinguir una rebaja efectiva de una estrategia comercial.
El financiamiento hipotecario puede frenar las compraventas
La reducción del precio no resuelve por sí sola las dificultades de acceso a la vivienda. Incluso con un descuento, una familia puede quedar fuera de una operación si no cumple los requisitos de renta, endeudamiento y capacidad de pago exigidos por los bancos. El registro de deuda consolidada (REDEC) también forma parte de las variables que deben considerarse al analizar las restricciones crediticias que enfrentan los compradores.
A esto se suma un efecto menos visible: la posibilidad de que parte de la demanda postergue sus decisiones hasta diciembre para intentar acceder al beneficio. Si las compras se desplazan en el tiempo y la oferta futura continúa restringida por la menor incorporación de nuevos proyectos, la recuperación de las ventas no necesariamente se traducirá en una mejora sostenida de la accesibilidad habitacional.
Impuesto de 5% al arriendo: la rentabilidad no depende solo de la tasa
Desde el 1 de enero de 2027, el régimen especial contempla un impuesto único y opcional de 5% sobre los ingresos brutos de determinadas viviendas económicas DFL2 de hasta 90 metros cuadrados. Para las personas naturales, el acceso comienza desde la tercera propiedad que cumpla los requisitos legales. Además, la normativa incorpora una disposición transitoria para ciertas viviendas económicas nuevas de hasta 140 metros cuadrados adquiridas dentro de los doce meses siguientes a la publicación de la ley.
La principal consideración es que el impuesto se calcula sobre los ingresos brutos, sin descontar intereses hipotecarios, gastos comunes, administración, mantención ni períodos sin arrendatarios. Por ello, un propietario con altos costos financieros podría obtener un resultado menos favorable que bajo el régimen general. También deberá considerar que acogerse al beneficio impide solicitar la devolución anticipada del IVA del artículo 27 bis, una diferencia relevante para quienes financian sus inversiones mediante esa recuperación tributaria.
“El riesgo es confundir un incentivo tributario con una solución de acceso a la vivienda. El IVA cero no significa que todas las propiedades vayan a bajar 19%, y una tasa de 5% sobre los arriendos tampoco garantiza una mayor rentabilidad si se calcula sobre ingresos brutos y no permite descontar los costos. Si el comprador sigue sin conseguir un crédito hipotecario y la oferta futura continúa restringida, podemos estimular las expectativas de compra sin resolver el problema estructural del mercado inmobiliario”, señala Luis Conejeros, CEO de Rabbitts Capital.
El efecto de la ley deberá evaluarse a partir de los precios finales, las compraventas efectivamente financiadas y la rentabilidad de las viviendas destinadas al arriendo. La clave será determinar si los incentivos tributarios consiguen dinamizar el mercado sin que las restricciones crediticias, los costos de operación y la falta de nueva oferta terminen limitando sus resultados.
Cómo funciona el “flipping inmobiliario”: el negocio de recuperar edificios en mal estado y devolverlos al mercado
Basado en la compra, intervención y posterior reventa de propiedades en plazos relativamente cortos, este modelo no es nuevo en Chile, aunque durante la última década ha comenzado a profesionalizarse. El proyecto que lidera Flippeame en calle Bandera, que transformará una construcción centenaria en cerca de 240 viviendas, abre una discusión sobre patrimonio, repoblamiento del centro y aprovechamiento del stock existente.
¿Cuántas veces uno ha caminado por el centro de una ciudad y se ha preguntado por qué construcciones patrimoniales que llevan años deteriorándose, sin un uso capaz de atraer habitantes a zonas que hoy han perdido atractivo para posibles compradores?
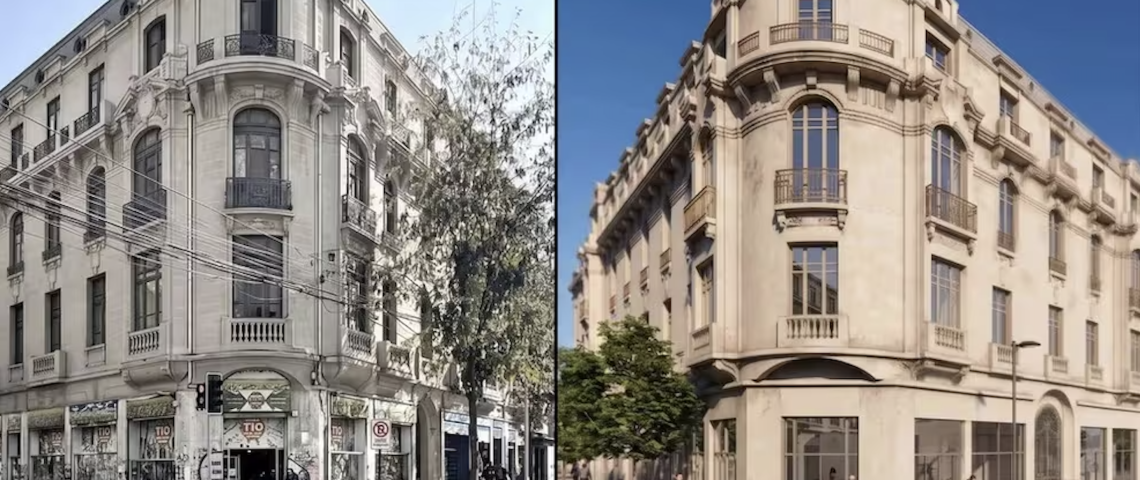
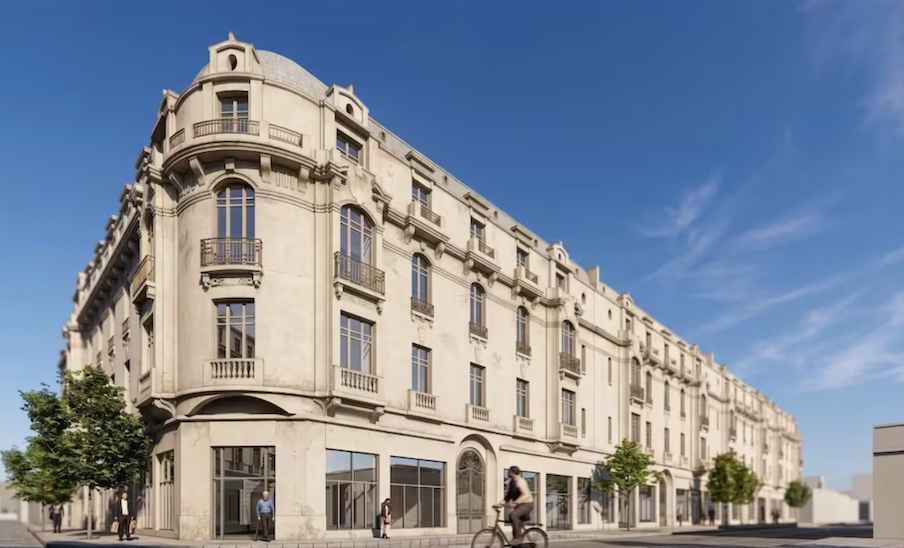
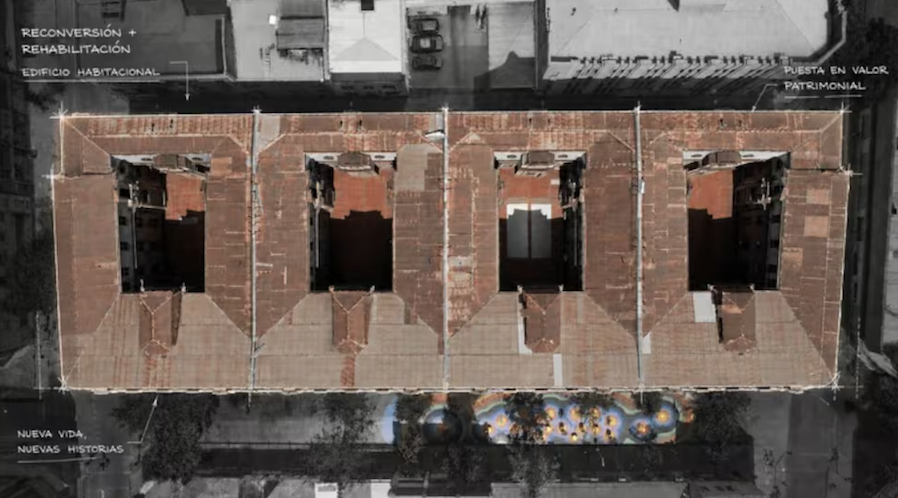
Eso es justamente lo que ocurrirá en calle Bandera, en pleno centro de Santiago, donde una propiedad de más de 110 años se prepara para iniciar su reconstrucción.
Desocupada desde 1988 y con una superficie de 13 mil metros cuadrados, el edificio se volvió viral luego de que Lucas Galán, fundador de Flippeame, publicara un reel anunciando que el lugar donde alguna vez vivieron familias santiaguinas recibirá a una nueva generación. El proyecto contempla cerca de 240 departamentos, además de comercio y espacios comunes.
Un edificio de más de 110 años en calle Bandera será transformado en cerca de 240 departamentos, en un proyecto que busca combinar vivienda, comercio y conservación patrimonial.
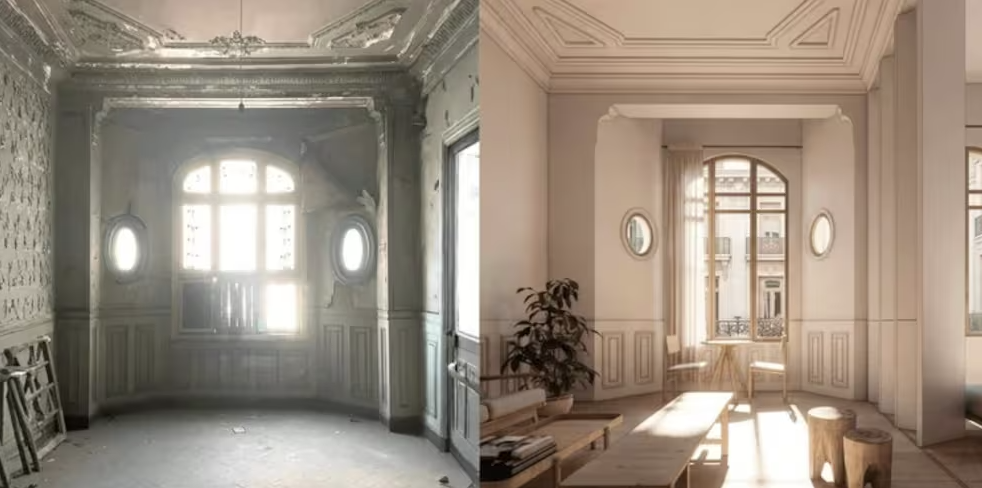
La diferencia es que esta vez la propiedad llegará al mercado tras una intervención que busca conservar sus molduras, vitrales, pisos de parquet, ascensores y otros elementos originales, mientras renueva por completo sus instalaciones. A este modelo se le conoce como “flipping inmobiliario”.
“Hoy estamos enfocados en edificios más grandes, de más de 4.000 m² y con un promedio de 70 departamentos cada uno”, comenta Galán sobre lo que considera la mayor apuesta de su empresa.
Si bien la reconstrucción de un edificio no soluciona el problema de fondo de la crisis de la vivienda que vive Chile y otros países del mundo, sí aparece como una opción a considerar que aumenta el stock inmobiliario.
Para explicarlo mejor, el flipping es definido por Joaquín Espíldora, CEO de Data Inmobiliaria como “comprar una propiedad bajo su valor de mercado, agregarle valor y revenderla en meses”.
Ese valor, explica Espíldora, puede generarse mediante obras para reparar, remodelar o dividir espacios, así como a través de la gestión para regularizar, sanear títulos o simplemente concretar una buena adquisición. “La ganancia se decide en la compra: el flipper no le gana al mercado, le gana al precio al que entró”, precisa.
A diferencia de una inversión tradicional, en la que una persona adquiere una vivienda para arrendarla y obtener rentabilidad, el flipping apunta a comprar, intervenir y revender en un período breve. El fenómeno lleva años presente en Chile: en 2023, las propiedades revendidas dentro de los 12 meses siguientes a su adquisición representaron el 1,4% de las operaciones habitacionales, según datos de Data Inmobiliaria.
La recuperación de edificios antiguos abre una oportunidad para aumentar la oferta de viviendas en sectores consolidados, sin depender exclusivamente de nuevas construcciones.
Cómo intervenir un edificio antiguo
Recuperar una propiedad, sobre todo en las condiciones que presenta el caso de calle Bandera, exige una transformación integral y decisiones clave sobre qué conservar y cómo darle un nuevo uso sin borrar aquellos elementos que le otorgaban identidad.
Flippeame desarrolla el proyecto en colaboración con ANONIMA & partners, oficina de arquitectura liderada por Daniel Pastor Arellano, académico de Arquitectura del Campus Creativo de la Universidad Andrés Bello. Junto a su equipo, la construcción será sometida a una rehabilitación adaptativa, que implica “intervenir integralmente un activo que puede llevar décadas construido y adaptarlo a exigencias contemporáneas”.
Para entender el desafío, también hay que dimensionar lo que significa apostar por una estructura abandonada de esta envergadura. Pastor plantea que la dimensión económica “a veces se olvida”, ya que este tipo de inmuebles puede convertirse en una carga tanto para sus propietarios como para la ciudad. Por eso, una de las tareas de su oficina es frenar un deterioro que, con el paso del tiempo, hace cada vez más compleja y costosa su recuperación.
Durante el último tiempo, el equipo ha estudiado la estructura mediante modelación 3D y revisado tanto la normativa original como la vigente, con el objetivo de definir un programa que permita abordar posteriormente la arquitectura, la estructura, las redes sanitarias y eléctricas, la climatización, las telecomunicaciones, los sistemas contra incendios y los ascensores, entre otras especialidades.
El repoblamiento del centro de Santiago plantea el desafío de recuperar inmuebles abandonados y atraer nuevos habitantes a barrios que ya cuentan con transporte, servicios e infraestructura urbana.
“Esta práctica puede alinear el interés privado del propietario -recuperar y rentabilizar un activo que se estaba transformando en un pasivo- con un interés público: recuperar una ciudad consolidada”
Flipping como regeneración urbana
Cuando se intervienen construcciones antiguas aparece una tensión entre preservar su valor patrimonial y hacer rentable el proyecto. ¿Cómo se equilibran ambas dimensiones en el caso de Bandera? Para Lucas Galán, de Flippeame, existe un cambio de paradigma frente a una “mentalidad inmobiliaria tradicional” que habría optado por demoler el inmueble para levantar torres de departamentos.
“Sabemos que existe un público que aprecia la arquitectura de más de 100 años y está dispuesto a valorarla”, reconoce. Añade que realizaron estudios de mercado y que, incluso antes de iniciar la venta formal, ya había más de 3.100 personas inscritas e interesadas.
Por su parte, el académico Daniel Pastor Arellano señala que, al ser Bandera 700 un inmueble de conservación histórica, “el trabajo normativo y de coordinación institucional era especialmente relevante”. A eso se suma que el proyecto ya se encuentra emplazado en un sector consolidado, con acceso a transporte y servicios, lo que permite incorporar nuevos habitantes a una zona donde gran parte de la infraestructura urbana ya está disponible.
“Un edificio aislado no va a recuperar por sí solo el centro de Santiago. Pero cuando muchas operaciones de este tipo ocurren simultáneamente, la reutilización del stock construido puede convertirse en una estrategia real de repoblamiento y regeneración urbana”, plantea.
La rehabilitación de edificios antiguos puede contribuir a revitalizar barrios y preservar el patrimonio, aunque requiere inversiones, planificación y coordinación institucional.
En ese sentido, el caso que se volvió viral es solo el comienzo de una apuesta de mayor escala. Desde Flippeame comentan que uno de sus objetivos prioritarios es consolidar el triángulo fundacional de Santiago, con especial foco en el eje de calle Bandera.
Galán señala que buscan replicar modelos de desarrollo urbano como el impulsado por la firma Argent en King’s Cross, Londres, donde la adquisición y recuperación de varias propiedades dentro de un mismo sector permitió conformar un polo con viviendas, gastronomía y galerías de arte.
“Nuestro plan contempla intervenir unos 11 edificios en la calle Bandera”, proyecta. La iniciativa se inserta además en un proceso de transformación más amplio del sector, donde conviven la remodelación de la Bolsa de Comercio y el Club de la Unión vinculada a MUT, junto con obras públicas en el Mercado Central y la Estación Mapocho.
Galán señala que buscan replicar modelos de desarrollo urbano como el impulsado por la firma Argent en King’s Cross, Londres. Jaimi Joy
La normativa vigente
Si se desarrollara de manera planificada, el flipping inmobiliario, de la mano de la rehabilitación adaptativa, podría convertirse en una herramienta para repoblar centros urbanos, recuperar patrimonio y reactivar barrios. Sin embargo, argumenta el académico UNAB Daniel Pastor Arellano, la normativa vigente “está pensada fundamentalmente para construir edificios nuevos, no para transformar edificios existentes”.
En ese contexto aparecen dificultades asociadas a estacionamientos, anchos de escaleras, vías de evacuación, accesibilidad, Informes de Mitigación de Impacto Vial (IMIV), telecomunicaciones y otras exigencias técnicas que, según explica Arellano, “pueden terminar haciendo inviable su rehabilitación”.
La idea, asegura el arquitecto, no es reducir los estándares alcanzados, sino establecer mecanismos de cumplimiento equivalentes y criterios específicos para construcciones existentes, ya que no siempre resulta posible exigirles las mismas condiciones que a una obra nueva.
Joaquín Espíldora, de Data Inmobiliaria, plantea además una serie de condiciones para que el flipping pueda transformarse en una herramienta de recuperación urbana y aumento de la oferta habitacional, sin quedar reducido a una estrategia especulativa. Entre ellas menciona la regularización obligatoria antes de vender, transparencia en el precio, que el comprador conozca la situación real de la propiedad y acceso a financiamiento bancario para iniciativas de este tipo, como ocurre en Estados Unidos con créditos destinados a adquisición y rehabilitación.
La intervención de edificios patrimoniales podría convertirse en una herramienta de regeneración urbana si se replica de manera coordinada en distintos sectores de la ciudad.
El mercado norteamericano aparece, de hecho, como uno de los principales referentes. En Estados Unidos, esta actividad alcanza un mayor nivel de desarrollo y profesionalización, mientras que en España también existen operadores dedicados a adquirir, intervenir y posteriormente vender activos, especialmente en construcciones antiguas y sectores donde todavía existe margen para recuperar espacios deteriorados.
Para Cristian Senerman, CEO de House and Flats, una de las principales lecciones que dejan estas experiencias es que el negocio no consiste solamente en comprar barato. “La oportunidad está principalmente en comprar bien, agregar valor real al activo y entender muy bien dónde está la demanda”, precisa.
El debate sobre el flipping inmobiliario enfrenta dos objetivos: facilitar la recuperación de propiedades deterioradas y evitar que la compraventa rápida se convierta en una práctica meramente especulativa. Andres Perez
Los casos internacionales también muestran que el fenómeno ha abierto discusiones sobre cómo regular las operaciones de compraventa rápida. En España, por ejemplo, han surgido propuestas para aplicar mayores cargas tributarias a las ventas realizadas poco tiempo después de la adquisición, mientras sus detractores advierten que medidas de este tipo podrían terminar desincentivando la recuperación de construcciones antiguas.
En ambos países, plantea Senerman, la diferencia está en que una operación de flipping puede significar algo más que adquirir un inmueble para revenderlo a un precio mayor. Cuando existe una intervención real, el proceso puede reincorporar a la oferta una propiedad deteriorada, subutilizada o que se encontraba fuera de circulación.
A la espera de que el caso de calle Bandera muestre sus resultados, la iniciativa ya abre una pregunta sobre qué hacer con aquellas construcciones que la ciudad levantó y que, por distintas razones, dejaron de utilizarse. Como plantea Daniel Pastor Arellano, “no deberíamos preguntarnos solamente qué podemos construir en la ciudad, sino qué podemos hacer con todo lo que ya construimos”.
Cómo funciona, paso a paso, el beneficio que permite financiar hasta el 90% de las viviendas nuevas
La ampliación del Fondo de Garantías Especiales (Fogaes) permite a quienes buscan comprar viviendas nuevas acceder a créditos que financien hasta el 90% de su valor, reduciendo el ahorro necesario para el pie, y suma un subsidio que rebaja la tasa hipotecaria. Con 14 instituciones financieras inscritas, los bancos ya comenzaron a potenciar el beneficio entre sus clientes.
Qué observar. Hace poco más de un mes, el Gobierno promulgó la ley que amplía el Fondo de Garantías Especiales (Fogaes) y el subsidio a la tasa de interés para la compra de viviendas nuevas. La norma elevó de 50 mil a 80 mil los cupos disponibles, aumentó de 4.000 a 6.000 UF el valor máximo de las propiedades que pueden acceder al beneficio y extendió su vigencia hasta mayo de 2028.
Por un lado, el subsidio reduce en 60 puntos base la tasa del crédito hipotecario, lo que se traduce en un menor dividendo mensual. A esto se suma el Fogaes, que permite garantizar créditos de hasta cerca del 90% del valor de la vivienda, por lo que el comprador podría requerir un pie cercano al 10%, siempre sujeto a la evaluación del banco.
Por ejemplo, para una casa nueva de 5.000UF, un ejercicio del Gobierno calcula que un crédito equivalente al 90% del valor, a 25 años, podría pasar de un dividendo de unos $950 mil a $850 mil con el subsidio.
En ese mismo ejemplo, la renta mínima estimada bajaría de $3,8 millones a $3,1 millones.
¿Quiénes pueden acceder al beneficio Fogaes? El beneficio está dirigido a personas que compren una casa nueva de hasta 6.000UF y que obtengan un crédito hipotecario en una de las instituciones financieras adscritas. Una vez aprobado el crédito, el beneficio se aplica automáticamente.
Y hay un punto relevante: el beneficio no está restringido a quienes compran su primera vivienda, sino que también pueden acceder personas que ya tienen o han tenido una propiedad.
Los bancos. En total, 14 instituciones financieras están inscritas en el Programa de Apoyo a la Vivienda Nueva con subsidio a la tasa de interés y garantía Fogaes.
Entre los bancos que ya están publicando directamente sus tasas asociadas al beneficio destacan Banco de Chile, Santander y Coopeuch: al cierre de septiembre, Banco de Chile exhibía una tasa fija de 3,39%; mientras que la de Santander llegaba a 3,30% y la de Coopeuch a 3,60%, para viviendas nuevas de hasta 6.000UF, aunque las condiciones y vigencias dependen de cada institución.
Según pudo confirmar Ex-Ante, ejecutivos de bancos han estado contactando a clientes para informarles sobre el subsidio a la compra de viviendas.
Sebastián Atria, gerente Hipotecario de Banco Santander, señala que “hoy es un momento muy atractivo para quienes están evaluando comprar una vivienda y, por eso, nuestro llamado es a informarse, cotizar y evaluar las alternativas disponibles”.
“El programa permite reducir el dividendo mensual hasta un 15%. A ello se suma la garantía Fogaes, que permite financiar hasta el 90% del valor de las viviendas y, por lo tanto, disminuir el pie hasta un 10%. Se trata de condiciones que pueden hacer una diferencia importante para una familia, tanto al momento de reunir el ahorro inicial como durante toda la vida del crédito”, añade.
Tras la extensión del beneficio, Atria cuenta que el interés ha aumentado. “Hemos visto un interés importante de personas y familias que ven en estas mejores condiciones de financiamiento una oportunidad para concretar el sueño de la vivienda propia. Son clientes que están revisando con mucha atención el valor del dividendo, cuánto necesitan reunir para el pie y las condiciones de largo plazo del crédito”, remarca.
El desafío del pie. Para Nicolás Herrera, gerente general de Inciti, uno de los principales efectos de la ampliación del Fogaes está precisamente en la posibilidad de reducir la barrera inicial que enfrentan los compradores de viviendas.
“Muchas familias tienen dificultades para ahorrar el pie, por lo que reducir esa barrera inicial puede facilitar significativamente el acceso a las viviendas”, señala.
Esto no significa necesariamente que el dividendo vaya a bajar en todos los casos. Si una persona pasa, por ejemplo, de financiar el 80% al 90% del valor de la vivienda, también aumenta el monto del crédito y, por esa vía, la cuota mensual.
La ventaja, entonces, puede estar en que el comprador necesita reunir menos dinero para entrar al mercado, aunque debe seguir cumpliendo con los requisitos de ingresos y capacidad de pago del banco.
Más compradores, menos stock. La ampliación también apunta a un problema que arrastra el mercado inmobiliario: el alto stock de viviendas nuevas disponibles.
Herrera anticipa un impacto positivo en las ventas y una reducción del stock, especialmente en los segmentos medios. A su juicio, el efecto podría sentirse con mayor fuerza en viviendas cercanas a las 4.500UF, donde se concentra parte importante de la oferta que entra con la ampliación.
“Mientras exista una oferta relevante, no necesariamente debiéramos observar aumentos significativos de precios en el corto plazo”, dice.
El mercado inmobiliario chileno viene arrastrando varios años de dificultades, marcados por una menor demanda, restricciones para acceder al financiamiento y un alto stock de viviendas nuevas sin vender.
En los últimos meses, el Gobierno ha impulsado distintas medidas para reactivar el sector, entre ellas la ampliación del subsidio a la tasa hipotecaria y del Fogaes, además de la exención temporal del IVA en la compra de casas nuevas; y la reforma al mercado de capitales, también conocida como MK4.
La demanda que ya existía. La extensión del beneficio también responde a que, según cifras entregadas por Inciti, antes de aumentar los cupos ya existían cerca de 96 mil solicitudes elegibles, más de 51 mil aprobaciones comerciales y alrededor de 28.600 créditos cursados.
Lo anterior, a juicio de Herrera, “demuestra que existía una demanda superior a los cupos inicialmente disponibles y que el beneficio ha contribuido a facilitar el acceso al financiamiento hipotecario”.